

Кожного січня підприємці заново перераховують, у скільки їм обійдеться власна справа цього року. Цифри змінюються автоматично, без жодних листів і повідомлень: зросла мінімальна зарплата — зросли й платежі. У 2026 році орієнтирами стали мінімалка 8 647 гривень і прожитковий мінімум для працездатних осіб 3 328 гривень. Саме від них рахується майже все, що ФОП віддає державі.
Хто може бути платником єдиного податку
Спрощена система оподаткування — це альтернатива загальній системі, де податок платиться з чистого прибутку. На спрощенці правила простіші: фіксована сума щомісяця або відсоток від виручки, мінімум обліку та коротка звітність.
Обрати її можуть підприємці та частина юридичних осіб, які вкладаються в ліміти за доходом, кількістю працівників і видами діяльності. Показники беруться станом на 1 січня і протягом року не переглядаються, навіть якщо мінімальну зарплату піднімуть у середині року.
Що дає спрощена система підприємцю
Головна перевага — передбачуваність. Підприємець на першій чи другій групі знає свій щомісячний платіж наперед і може закласти його в бюджет разом з орендою та зв’язком.
Друга перевага — обсяг паперової роботи. Декларація на кілька сторінок замість повноцінного обліку витрат, без потреби збирати документи на кожну закуплену ручку.
Планування податків — це не пошук лазівок, а звичайне вміння рахувати наперед.
Групи єдиного податку у 2026 році
Груп чотири, але фізичних осіб-підприємців стосуються перші три. Четверта створена для сільськогосподарських товаровиробників і працює за окремою логікою, прив’язаною до площі земельних ділянок.
Перша група — найвужча. Це підприємці без найманих працівників, які торгують у роздріб з торгових місць на ринках або надають побутові послуги населенню. Друга група дозволяє вже й виробництво, і ресторанне господарство, проте послуги можна надавати тільки населенню та іншим платникам єдиного податку. Третя група найвільніша за видами діяльності, тому її обирають фрилансери, ІТ-фахівці та більшість сервісних бізнесів.
Ставки єдиного податку за групами
Ставки для перших двох груп фіксовані та встановлюються місцевими радами, тому в різних містах вони відрізняються. Кодекс визначає лише верхню межу.
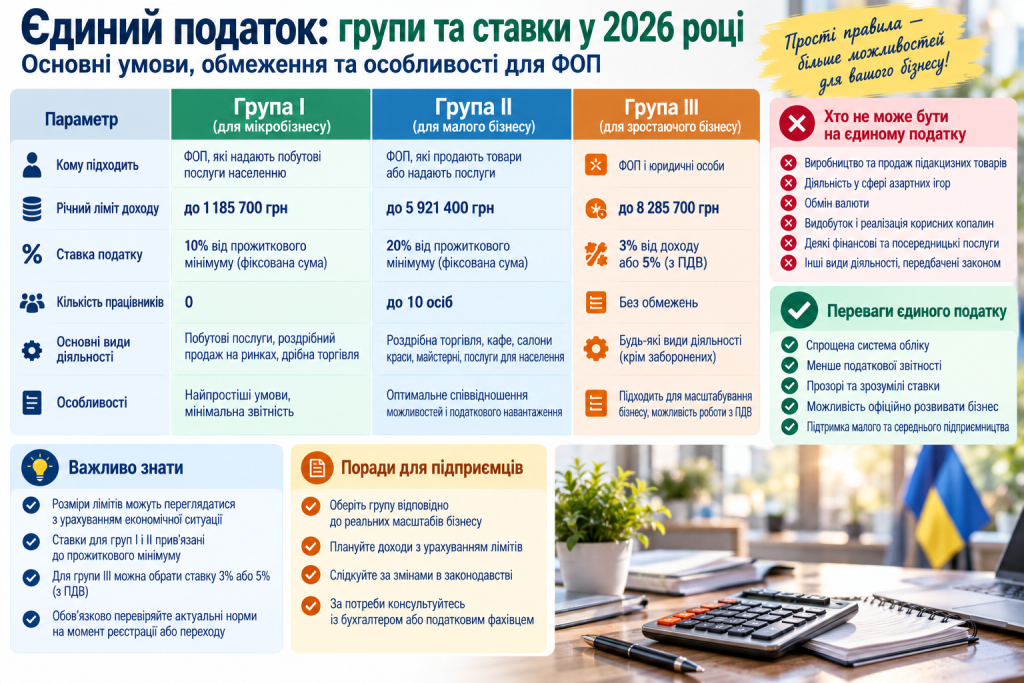
| Показник | 1 група | 2 група | 3 група |
|---|---|---|---|
| Ліміт доходу за рік | 1 444 049 грн | 7 211 598 грн | 10 091 049 грн |
| Наймані працівники | не дозволені | до 10 осіб | без обмежень |
| Єдиний податок за місяць | до 332,80 грн | до 1 729,40 грн | 5% доходу або 3% для платників ПДВ |
| Військовий збір | 864,70 грн | 864,70 грн | 1% доходу |
| ЄСВ за місяць | 1 902,34 грн | 1 902,34 грн | 1 902,34 грн |
| Звітність | раз на рік | раз на рік | щокварталу |
У підсумку перша група віддає за рік близько 37 198 гривень, друга — приблизно 53 957 гривень за максимальних ставок. Третя група платить 22 828 гривень ЄСВ плюс 6% від фактичного доходу.
Перед реєстрацією варто подивитися рішення своєї міської чи сільської ради. Подекуди ставка для другої групи становить не 20%, а 10% або навіть 5% від мінімалки, і різниця за рік виходить помітною.
Ліміти доходу та кількість працівників
Ліміт рахується наростаючим підсумком з початку року. Враховується вся виручка: готівка, надходження на підприємницький рахунок, оплати через платіжні системи. Повернення коштів покупцям з доходу віднімаються.
Ліміти прив’язані до мінімальної зарплати: 167 мінімалок для першої групи, 834 — для другої та 1167 — для третьої. Ці цифри фіксуються на 1 січня, тому підвищення мінімалки серед року межу не зрушить.
Що буде при перевищенні ліміту
Перевищення не означає автоматичного закриття ФОП, проте наслідки неприємні. Порядок дій виглядає так.
- Суму перевищення оподатковують за підвищеною ставкою 15%.
- Подають декларацію за квартал, у якому ліміт було перевищено.
- Переходять на наступну групу з першого числа наступного кварталу, подавши відповідну заяву.
- Якщо перевищено ліміт третьої групи, підприємець зобов’язаний перейти на загальну систему оподаткування.
Контролювати виручку зручніше щомісяця, а не наприкінці року. Простий файл з сумами надходжень рятує від ситуації, коли грудневий контракт виштовхує бізнес за межу.
Військовий збір і ЄСВ понад єдиний податок
Сам єдиний податок — лише частина навантаження. Поруч із ним стоять два обов’язкові платежі, про які часто забувають на етапі планування.
Військовий збір для першої та другої груп становить 10% мінімальної зарплати, тобто 864,70 гривні щомісяця. Для третьої групи це 1% від отриманого доходу. Єдиний соціальний внесок однаковий для всіх: 22% мінімалки, або 1 902,34 гривні на місяць. Саме він формує страховий стаж для майбутньої пенсії.
Коли ЄСВ можна не сплачувати
Закон передбачає кілька винятків. Від сплати внеску за себе звільняються такі категорії підприємців:
- ФОП, які отримують пенсію за віком;
- особи з інвалідністю, що отримують пенсію або соціальну допомогу;
- підприємці, за яких роботодавець уже сплачує ЄСВ із суми не менше мінімальної;
- мобілізовані підприємці на період військової служби.
Важливо розуміти наслідок: місяці без сплати внеску не зараховуються до страхового стажу. Для тих, кому до пенсії ще далеко, це може обернутися браком років у майбутньому.
Строки сплати єдиного податку та звітності
Перша й друга групи сплачують податок авансом — до 20 числа поточного місяця. Платити можна наперед за квартал або навіть за рік, і багато підприємців так і роблять, щоб не тримати дати в голові. Декларацію подають один раз, протягом 60 днів після закінчення року.
Третя група працює поквартально: декларація подається протягом 40 днів після кінця кварталу, а податок сплачується ще протягом 10 днів після цього строку. ЄСВ для всіх груп перераховується щокварталу, до 20 числа місяця, що йде за кварталом.
Найдорожча помилка підприємця — не висока ставка податку, а неуважність до дат і лімітів.
Окремо варто врахувати зміну для роботодавців: звітність щодо ПДФО, військового збору та ЄСВ за найманих працівників подається щоквартально замість щомісячної.
Вибір групи — це не разове рішення на все життя. Перейти на іншу групу можна з початку будь-якого кварталу, подавши заяву за 15 днів до його початку. Тому має сенс переглядати своє податкове навантаження хоча б раз на рік: бізнес росте, ставки змінюються, і те, що було оптимальним торік, сьогодні може виявитися дорожчим варіантом.
