

Двоє людей оформили вклад в одному банку: однакова сума, той самий строк, ідентична ставка. Через рік перший забрав приблизно на тисячу гривень більше за другого. Уся різниця сховалася в одному рядку договору — у способі нарахування відсотків. Саме цей рядок відрізняє звичайний вклад від депозиту з капіталізацією, і саме на ньому найрідше затримують погляд.
Що означає депозит з капіталізацією
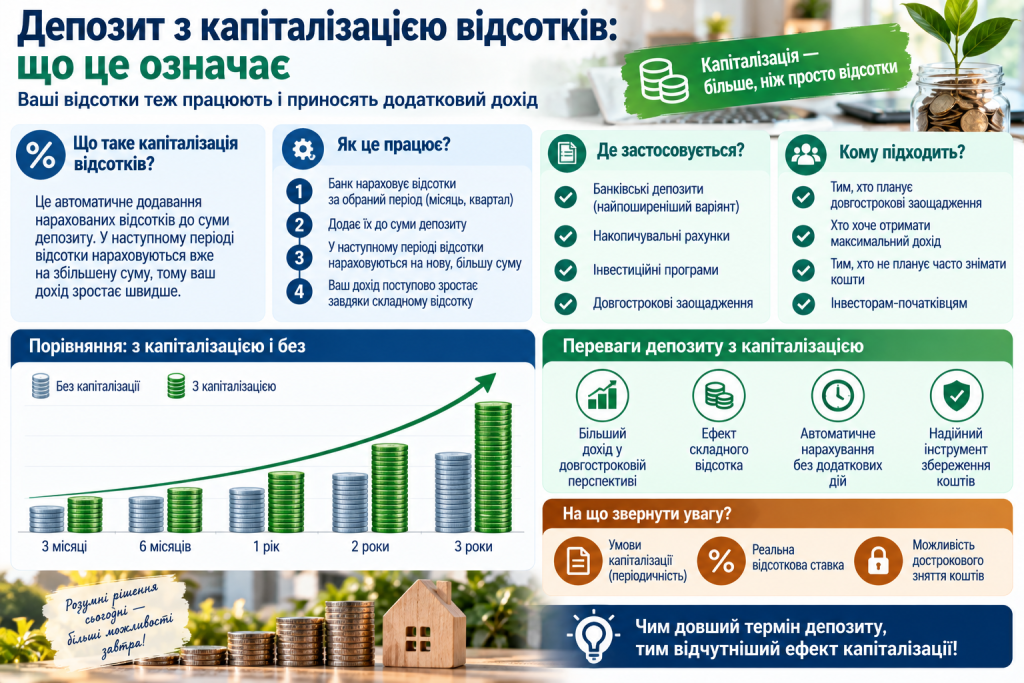
Капіталізація — це приєднання нарахованих відсотків до основної суми вкладу. Гроші не йдуть на картку, не лежать окремо, а стають частиною тіла депозиту. Наступного місяця банк рахує дохід уже від збільшеної суми.
Схема працює сама, без вашої участі. Не треба щомісяця знімати відсотки, переказувати їх назад і переоформлювати договір. Банк робить це автоматично, а вкладник бачить, як сума на рахунку повзе вгору кожного періоду.
Як працює нарахування відсотків
Уявіть вклад на 50 000 гривень під 15% річних із щомісячною капіталізацією. За перший місяць нарахують близько 625 гривень. Ці гроші не виплачують — вони додаються до вкладу, і вже в лютому банк рахує відсотки не від 50 000, а від 50 625 гривень.
За другий місяць вийде приблизно 633 гривні. Різниця з першим місяцем мізерна, вісім гривень. Проте цей приріст повторюється кожен період і накопичується сам на себе — у цьому вся суть.
Гроші, які лежать без руху, тихо дешевшають. Гроші, які працюють, принаймні мають шанс наздогнати ціни.
Прості відсотки проти складних
Проста схема означає, що відсотки нараховують завжди на одну й ту саму суму — на ту, яку ви внесли на початку. Скільки б місяців не минуло, база для розрахунку не змінюється. Дохід виходить рівним щомісяця.
Складний відсоток змінює базу після кожного нарахування. Різниця в перші місяці майже непомітна, але вона наростає, і чим довший строк, тим сильніше розходяться дві криві.
Приклад розрахунку на конкретній сумі
Візьмемо 100 000 гривень на рік під 15% річних. Без капіталізації банк нарахує рівно 15 000 гривень — і ця цифра не зміниться, хоч виплачуйте її щомісяця, хоч у кінці строку.
З щомісячною капіталізацією та сама ставка дасть приблизно 16 075 гривень. Плюс тисяча з гаком за рік — і за це не треба нічого робити.
| Схема нарахування | Що відбувається з відсотками | Дохід за рік зі 100 000 грн під 15% | Ефективна ставка |
|---|---|---|---|
| Виплата в кінці строку | нараховуються один раз, видаються разом із вкладом | 15 000 грн | 15% |
| Щомісячна виплата на картку | щомісяця йдуть власнику й далі не працюють | 15 000 грн | 15% |
| Щоквартальна капіталізація | додаються до вкладу раз на три місяці | близько 15 865 грн | 15,87% |
| Щомісячна капіталізація | додаються до вкладу щомісяця | близько 16 075 грн | 16,08% |
Таблиця показує головне: ставка в рекламі однакова, а результат різний. Тому порівнювати пропозиції банків коректно лише за ефективною ставкою, а не за цифрою на банері.
Періодичність капіталізації та ефективна ставка
Ефективна ставка — це реальна дохідність з урахуванням усіх нарахувань за рік. Номінальні 15% річних при щомісячному приєднанні відсотків перетворюються на 16,08%, при щоквартальному — на 15,87%. Чим частіше банк приєднує відсотки, тим вища ефективна ставка.
Різниця між щомісячною та щоквартальною схемою на сумі в 100 тисяч становить близько 200 гривень за рік. На мільйоні це вже дві тисячі, а на трирічному строку — суттєво більше.
Чому щомісячна схема не завжди виграє
Банки чудово рахують і закладають вигоду капіталізації у свої тарифи. Часто вклад із щомісячним приєднанням відсотків має нижчу номінальну ставку, ніж вклад із виплатою в кінці строку. Умовні 14% з капіталізацією дадуть 14,93% ефективних, тоді як 15% простих так і залишаться п’ятнадцятьма.
Перевіряти треба саме кінцеву суму. Відкрийте калькулятор банку, вбийте свою суму й строк у два різні продукти — і порівняйте, скільки грошей ви отримаєте на руки. Це займає п’ять хвилин і часто перекреслює перше враження від ставки.
Що зменшує дохід вкладника
Ефект складного відсотка легко переоцінити, якщо дивитися лише на формулу. У реальному договорі є кілька речей, які відкушують частину результату.
- Дострокове розірвання. Майже всі строкові вклади передбачають перерахунок доходу за ставкою до запитання, а це часто 1‒3% річних. Уся накопичена капіталізація зникає.
- Змінна ставка за періодами. Деякі програми дають високий відсоток у перші місяці й знижений — далі. Середня дохідність виходить нижчою за рекламну.
- Мінімальний залишок. Якщо сума падає нижче порога, банк може перевести вклад на інші умови.
- Податки. Вони знімаються з нарахованого доходу і теж впливають на підсумок.
Кожен із цих пунктів прописаний у договорі, зазвичай дрібним шрифтом у розділі про порядок нарахування та виплати.
Податок на відсотки за депозитом
Дохід за вкладами фізичних осіб оподатковується: 18% податку на доходи фізичних осіб плюс 5% військового збору, разом 23%. Банк утримує цю суму самостійно й перераховує до бюджету — вкладнику не треба подавати декларацію чи щось доплачувати.
Повернімося до прикладу зі 100 000 гривень. Чистими на руки після податків вийде приблизно 12 378 гривень із капіталізацією проти 11 550 гривень без неї. Перевага зберігається, просто стає скромнішою.
Варто уточнити в банку момент утримання податку. Якщо його знімають щомісяця з нарахованої суми, то в тіло вкладу додається вже чистий залишок, і складний відсоток працює трохи слабше.
Час у накопиченнях важить не менше за суму: той, хто почав раніше, майже завжди випереджає того, хто вкладає більше.
Кому підходить депозит з капіталізацією
Ця схема виграє не для всіх однаково. Багато залежить від того, навіщо взагалі відкладаються гроші.
- тим, хто збирає на конкретну ціль і не планує чіпати суму до кінця строку;
- вкладникам із горизонтом від року, бо саме на довгих строках ефект стає помітним;
- людям, які схильні витратити все, що падає на картку;
- тим, хто хоче отримати максимум від фіксованої ставки без додаткових дій.
Якщо ж відсотки потрібні як регулярна прибавка до доходу — наприклад, для оплати комунальних послуг чи ліків, — розумніше обрати вклад зі щомісячною виплатою на картку. Гроші будуть під рукою, а це іноді важливіше за додаткову тисячу в кінці року.
На що дивитися в договорі
Перед підписанням варто знайти чотири речі: періодичність капіталізації, ефективну ставку, умови дострокового зняття та можливість поповнення. Останній пункт недооцінюють даремно — вклад, який можна доповнювати щомісяця, розганяє складний відсоток набагато швидше.
Окремо перевірте участь банку у Фонді гарантування вкладів. Базова гарантована сума становить 600 тисяч гривень, а на період воєнного стану держава гарантує повернення вкладу в повному обсязі. Нараховані відсотки теж входять у суму відшкодування.
Капіталізація не робить із депозиту інвестиційний інструмент і не перетворює скромну ставку на високу дохідність. Вона просто не дає вашим же відсоткам простоювати, і на дистанції в кілька років ця дрібниця перетворюється на відчутну суму. Порахуйте свій варіант на калькуляторі банку перед підписанням договору — цифри переконують краще за будь-які пояснення.
