

Банк схвалив кредит, але ставка в договорі виявилася помітно вищою, ніж у рекламі. Менеджер пояснив коротко: така ваша оцінка ризику.
За цими словами стоїть кредитний рейтинг. Це число система рахує автоматично ще до того, як людина побачить вашу заявку.
Від нього залежать відповідь банку, сума, строк і відсоток. Бали реагують на ваші звички, тож їх реально підняти заздалегідь.
Що таке кредитний рейтинг
Кредитна історія — це детальний архів ваших позик: суми, дати, платежі, прострочення. Кредитний рейтинг стискає цей архів до одного числа, яке кредитор зчитує за секунду.
Рахують його бюро кредитних історій. В Україні найбільше з них — Українське бюро кредитних історій (УБКІ). Банки, МФО, лізингові компанії та кредитні спілки передають туди дані про кожен договір, а бюро регулярно оновлює оцінку.
Кредитори також мають власні скорингові моделі. Вони беруть бал бюро за основу і додають свої дані: дохід, стаж, історію обслуговування саме в цій установі.
Тому з однаковим рейтингом один банк може схвалити заявку, а інший — відмовити. Різниця криється не в людині, а в тому, наскільки обережно кожна установа ставиться до ризику.
Шкала кредитного рейтингу УБКІ
У кожного бюро своя шкала, інколи вона сягає 1000 балів. Найчастіше українці бачать оцінку УБКІ від 0 до 700: що вище число, то нижчий ризик для кредитора.
| Бали | Рівень | Що це означає на практиці |
|---|---|---|
| 0 | Дефолт | Позику не видасть навіть МФО |
| До 250 | Дуже низький | Є шанс лише на невелику мікропозику |
| 250–350 | Низький | Невеликі суми на короткий строк під високий відсоток |
| 350–450 | Середній | Схвалення можливе, але з обмеженою сумою і строком |
| 450–550 | Високий | Банки охоче видають кредити й кредитні ліміти |
| 550–700 | Дуже високий | Найкращі умови, зокрема знижена ставка |
Прохідний бал кожен кредитор визначає сам. Таблиця показує загальну логіку: після позначки 450 людині відкривається більшість банківських продуктів.
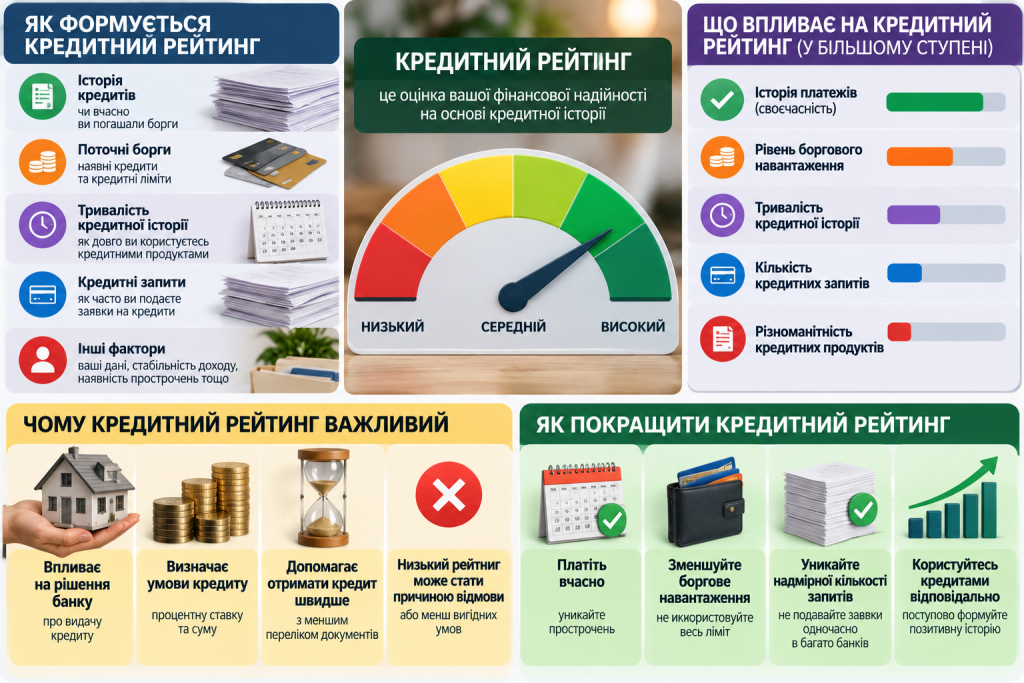
Як формується кредитний рейтинг
Формули бюро закриті, проте набір чинників відомий. Скоринг аналізує сотні показників, але головну вагу мають такі:
- своєчасність платежів за всіма активними договорами;
- кількість і тривалість прострочень, навіть уже погашених;
- загальне боргове навантаження порівняно з доходом;
- частка використаного ліміту на кредитних картках;
- кількість заявок на кредити за останні місяці;
- тривалість кредитної історії та різноманітність продуктів.
Найбільше важить платіжна дисципліна. За оцінками фінансових аналітиків, прострочення понад 30 днів може забрати близько 100 балів. Повернути їх вдається лише за кілька місяців бездоганних платежів.
Навіть затримка на 2–3 дні потрапляє в базу. Людина вважає, що заплатила майже вчасно, а бюро бачить прострочку.
Що знижує бали без прострочень
Буває, що людина ніколи не затримувала платежів, а рейтинг усе одно просідає. Причина зазвичай ховається в поведінці, яка здається безпечною.
Перший приклад — масові заявки. Вибираючи ноутбук у розстрочку, покупець за вечір заповнює анкети у п’яти сервісах. Кожен запит фіксується, і система бачить позичальника, який терміново шукає гроші.
Другий приклад — картка «під зав’язку». Ліміт 30 000 грн, використано 28 000, мінімальний платіж вноситься вчасно. Формально порушень немає, проте використання 80–100% ліміту скоринг читає як ознаку фінансової напруги.
Третій приклад — поручительство. Ви погодилися підстрахувати колегу, а він пропустив кілька платежів. Цей борг відображається і у вашій історії.
Окремий випадок — порожня історія. Якщо людина ніколи не брала кредитів, рейтинг не поганий, але кредитору немає на що спертися. Тому перша велика заявка іноді отримує відмову без жодних претензій до позичальника.
Вплив рейтингу на умови кредиту
Рейтинг впливає не лише на відповідь «так» чи «ні». Від нього залежить ціна грошей, яку ви заплатите за весь строк.
Розгляньмо кредит на 100 000 грн на два роки з рівними щомісячними платежами. За ставки 25% річних переплата становитиме приблизно 28 тисяч гривень, а за 35% річних — уже понад 40 тисяч.
Ці дванадцять тисяч різниці — ціна кількох пропущених платежів у минулому. Позичальник з високим балом отримує вигідну ставку, а з середнім — стандартну або підвищену.
Від оцінки залежать і інші умови. Людині з низьким рейтингом частіше пропонують меншу суму, коротший строк, вимагають поручителя чи заставу.
Кредитну картку в такому разі відкривають з мінімальним лімітом. Навіть розстрочка на побутову техніку проходить ту саму перевірку в бюро.
Щоб створити репутацію, потрібно двадцять років, а щоб зруйнувати її — п’ять хвилин. Воррен Баффет
Ця думка чудово описує кредитну репутацію. Один пропущений місяць може перекреслити роки акуратних платежів.
Як покращити кредитний рейтинг
Підготовку до великої позики варто почати хоча б за пів року. Ось порядок дій, який дає відчутний результат.
- Отримайте свою кредитну історію. Закон дозволяє раз на рік зробити це безкоштовно в кожному бюро.
- Перевірте кожен запис. Кредит, закритий кілька років тому, іноді досі значиться активним, а технічний збій може приписати вам чуже прострочення.
- Оскаржте неточності через бюро. Долучіть довідку про погашення або інші документи, які підтверджують вашу правоту.
- Погасіть поточні прострочення. Навіть старий закритий борг зупиняє падіння балів.
- Зменште заборгованість за кредитними картками. Бажано тримати її в межах третини ліміту.
- Закрийте дрібні паралельні позики. Кілька мікрокредитів одночасно виглядають гірше, ніж один більший кредит у банку.
- Утримайтеся від нових заявок за 2–3 місяці до важливої позики. Так система не побачить у вас ознак термінового пошуку грошей.
- Налаштуйте автоплатежі. Регулярне списання в день зарплати прибирає ризик забути про дату.
Для тих, у кого історії немає зовсім, підійде невелика розстрочка або кредитна картка з малим лімітом. Кілька місяців чітких платежів створять першу позитивну репутацію.
Скільки часу займає відновлення рейтингу
Швидких рішень тут немає. За даними фінансових порталів, перші зміни помітні через 3–6 місяців регулярних платежів, а суттєве покращення займає 12–18 місяців.
Уявна ситуація: позичальник має 380 балів після давньої прострочки на кредитній картці. Він погашає борг, знижує використання ліміту до 25% і рік платить без затримок. За такої дисципліни рейтинг цілком може піднятися до рівня, з яким банки розглядають стандартні кредити.
Обіцянки «очистити історію за тиждень» варто ігнорувати. Легального способу видалити правдиві записи не існує, змінити можна лише помилкові дані.
Хто йде позичати, той іде сумувати. Бенджамін Франклін
Франклін радив не зловживати боргами, і ця порада досі працює. Зважена позика, яку ви спокійно обслуговуєте, покращує рейтинг, а зайвий кредит лише додає ризиків.
Кредитний рейтинг у довгій перспективі
Кредитний рейтинг складається з простих звичок: платити вчасно, не брати зайвого і стежити за картками. Складна математика бюро зрештою зводиться до того, наскільки передбачувано ви поводитеся з грошима.
Людина, яка два роки тому отримувала відмови, сьогодні може обирати між кількома пропозиціями. Змінюється не зарплата, а дисципліна.
Перевірте свій бал уже цього місяця, навіть якщо кредит поки не потрібен. Коли настане момент для іпотеки чи авто, ви прийдете до банку з числом, яке працює на вас.
