

Момент, коли дитина вперше самостійно розраховується в магазині, зазвичай запам’ятовується батькам краще, ніж самій дитині. Для неї це просто зручно, для дорослих — перший тест на довіру. Пластикова картка в руках семикласника виглядає дрібницею, але саме з неї часто починається реальне розуміння, звідки беруться гроші та як швидко вони закінчуються.
Навіщо дитині банківська картка
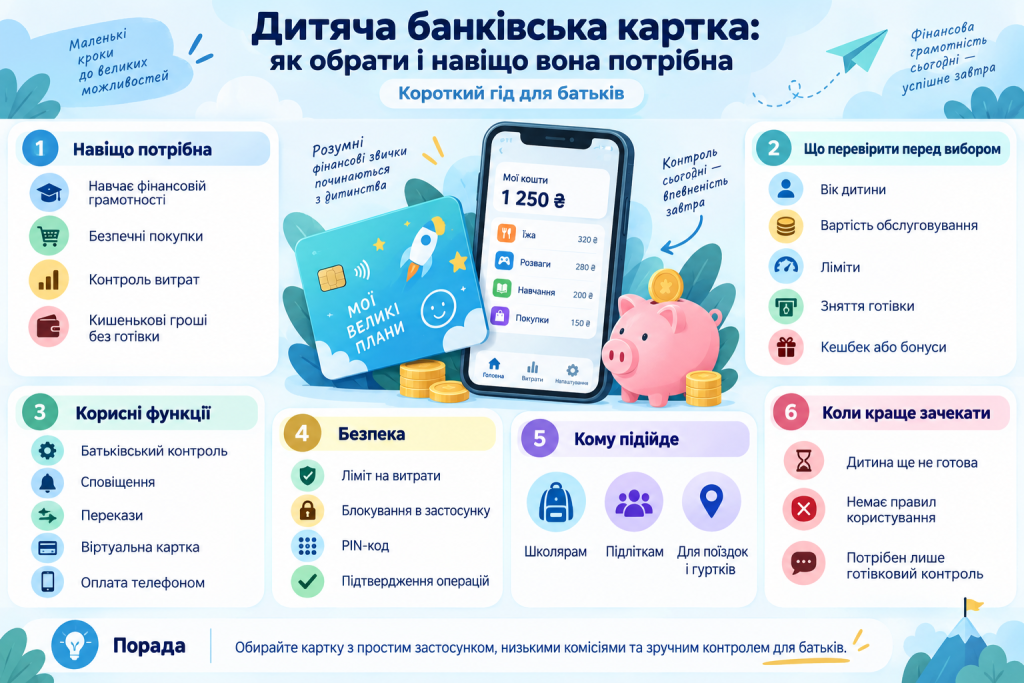
Готівка має одну незручну властивість — вона зникає безслідно. Купюра, видана в понеділок, у середу вже ніде не фіксується, і ніхто не згадає, куди вона поділася. Безготівкові витрати залишають слід: кожна покупка видно в додатку із сумою, назвою магазину та часом.
Дитяча банківська картка також знімає побутові проблеми. Не треба щоранку шукати дрібні купюри на обід, не треба переживати, що гроші загубляться або їх заберуть старші однокласники. Загублену картку блокують за кілька секунд, і кошти залишаються на рахунку.
Що картка дає батькам
Головне — прозорість без допитів. Замість щовечірнього «на що витратив» батьки бачать історію операцій і можуть спокійно обговорити спірні покупки пізніше.
Другий момент — дистанція. Дитина може бути в літньому таборі чи в іншому місті у родичів, а поповнити рахунок реально за пів хвилини з телефона. Для родин, де хтось із батьків працює за кордоном, це взагалі єдиний нормальний спосіб передати гроші.
Гроші стають зрозумілими тільки тоді, коли ними дозволяють розпоряджатися.
З якого віку оформлюють дитячу картку
Українські банки випускають картки для дітей від 6 років. До 14 років це технічно не окремий продукт, а додаткова картка до рахунку одного з батьків. Юридично рахунком володіє дорослий, дитина лише користується коштами в межах наданого доступу.
Після 14 років ситуація змінюється. Підліток із паспортом та ідентифікаційним кодом може відкрити власний картковий рахунок і розпоряджатися ним самостійно. Частина банків усе ж просить письмову згоду батьків, частина обходиться без неї.
| Параметр | Картка для дитини 6‒13 років | Картка з 14 років |
|---|---|---|
| Кому належить рахунок | одному з батьків | самій дитині |
| Хто подає заяву | батьки або опікуни | підліток особисто |
| Основні документи | свідоцтво про народження, документ батька чи матері | паспорт і РНОКПП |
| Контроль витрат | повний, через додаток батьків | обмежений, за згодою підлітка |
| Власні накопичення та депозит | недоступні | доступні в межах правил банку |
Різниця принципова саме в контролі. До 14 років батьки бачать усе й можуть будь-що змінити, після — підліток отримує фінансову самостійність, і це нормальний етап, а не втрата керма.
Документи для оформлення
Перелік у більшості банків схожий, хоча деталі варто уточнити заздалегідь. Зазвичай потрібні:
- свідоцтво про народження дитини або її паспорт після 14 років;
- документ, що посвідчує особу одного з батьків;
- ідентифікаційний код дитини, якщо він уже отриманий;
- діючий рахунок батька чи матері в цьому ж банку для карток до 14 років.
Частину банків можна пройти повністю онлайн, у мобільному застосунку, без візиту у відділення. Інші досі вимагають особистої присутності, тому перед вибором є сенс уточнити саме цей момент.
Як обрати дитячу банківську картку
Реклама зазвичай обіцяє безкоштовний випуск і яскравий дизайн. Це найменш важливі речі. Дивитися треба на те, що працюватиме щодня протягом наступних років.
Перше — вартість обслуговування після першого року. Безкоштовний випуск часто сусідить із місячною платою, яка вмикається пізніше. Друге — комісії за поповнення та зняття готівки. Якщо батьки переказують гроші щотижня, навіть 0,5% з кожного переказу за рік перетворюються на відчутну суму.
Комісії та умови, які варто перевірити
Перед підписанням договору корисно поставити менеджеру кілька конкретних питань і отримати конкретні цифри.
- Скільки коштує випуск картки та її перевипуск після втрати.
- Яка плата за обслуговування рахунку щомісяця або щороку.
- Чи є комісія за поповнення з картки іншого банку.
- Скільки банк утримує за зняття готівки в банкоматі.
- Чи працює картка за кордоном і за яким курсом конвертується валюта.
Записані відповіді потім легко порівняти між двома-трьома банками. Різниця в умовах буває суттєвою, навіть коли зовні продукти виглядають однаково.
Батьківський контроль і ліміти витрат
Функція, заради якої дитячі картки взагалі існують. У нормальному застосунку батьки можуть встановити максимальну суму витрат на день або на місяць, обмежити зняття готівки та заборонити операції в інтернеті.
Окремо варто перевірити наявність миттєвих сповіщень. Коли повідомлення про кожну оплату приходить одразу, підозріла операція помітна за секунди, а не наприкінці місяця.
Корисною буває й можливість блокувати окремі категорії торговців. Не всі банки її мають, проте там, де вона є, батьки можуть закрити доступ до ігрових платформ чи сервісів з внутрішніми покупками — саме там найчастіше зникають кишенькові кошти.
Безпека дитячої картки
Технічний захист банку працює лише разом із базовими правилами, які дитина має знати напам’ять. Варто проговорити їх до того, як картка опиниться в рюкзаку.
- нікому не показувати тризначний код на звороті;
- не диктувати дані картки по телефону, навіть якщо співрозмовник назвався працівником банку;
- не фотографувати картку й не викладати знімки в мережу;
- одразу сказати батькам, якщо картка загубилася.
Окремо поясніть дитині, що справжній банк ніколи не питає коди з повідомлень. Ця проста думка рятує від більшості шахрайських схем, які розраховані саме на розгубленість і бажання швидко відповісти.
Перший власний рахунок учить більше, ніж десяток розмов про економію.
Типові помилки батьків із карткою юніора
Найпоширеніша — перетворити картку на інструмент покарання. Заблокована за погану оцінку картка не вчить фінансової грамотності, вона вчить, що гроші це важіль тиску.
Друга помилка — поповнювати рахунок хаотично, за першим проханням. Регулярна фіксована сума в один і той самий день працює краще: дитина вчиться планувати, бо знає, коли буде наступне надходження.
Третя — нульовий інтерес до історії операцій. Картка дає готові дані для спокійної розмови раз на тиждень: куди пішли гроші, що виявилося зайвим, на що вдалося відкласти. П’ять хвилин такої розмови дають більше, ніж будь-яка лекція про заощадження.
Дитяча картка сама по собі не зробить із підлітка фінансово грамотну людину. Вона лише інструмент, який показує гроші в русі й дозволяє помилятися на невеликих сумах, поки ціна помилки низька. Обирайте картку за комісіями та зручністю контролю, а не за кольором пластику, і перегляньте умови через рік — діти ростуть швидко, і те, що підходило шестирічному, підлітку вже буде тісним.
