

Ринкова іпотека в Україні довго залишалася теоретичною можливістю: ставки під двадцять відсотків перетворювали квартиру на подвійну переплату. Державна програма змінила арифметику — платіж за кредитом став порівнянним із орендою в тому ж районі. За майже чотири роки роботи українці отримали понад 28 тисяч таких кредитів на суму близько 50 мільярдів гривень.
Що таке програма єОселя
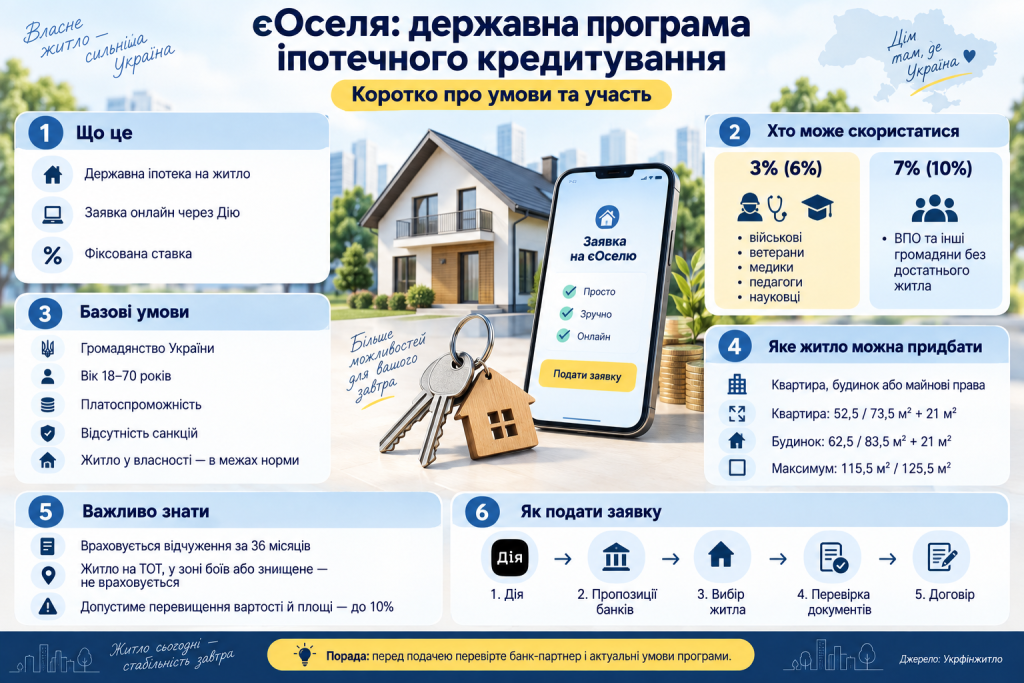
Це пільгове іпотечне кредитування, яке працює з осені 2022 року. Механізм простий: банк видає звичайний іпотечний кредит, а держава через Українську фінансову житлову компанію компенсує різницю між ринковою та пільговою ставкою.
Позичальник бачить лише свою ставку — 3% або 7% річних залежно від категорії. Строк кредиту сягає 20 років, мінімальний перший внесок становить 20% вартості житла, а для позичальників до 25 років окремі банки знижують його до 10%.
Важливий нюанс, про який часто забувають: пільгова ставка діє перші десять років. З одинадцятого року вона підвищується на три відсоткові пункти — до 6% або 10% відповідно. Платіж при цьому перераховується.
Хто може стати учасником єОселі
Базова вимога однакова для всіх: громадянство України, відсутність власного житла або наявність нерухомості, площа якої менша за встановлений норматив. Вік позичальника — від 18 років, причому на момент останнього платежу має бути не більше 70.
| Параметр | Ставка 3% | Ставка 7% |
|---|---|---|
| Хто належить | військові, силовики, ветерани, медики, педагоги, науковці | внутрішньо переміщені особи та громадяни без власного житла |
| Ставка перші 10 років | 3% річних | 7% річних |
| Ставка з 11-го року | 6% річних | 10% річних |
| Перший внесок | від 20%, для молоді до 25 років — від 10% | від 20%, для молоді до 25 років — від 10% |
| Строк кредиту | до 20 років | до 20 років |
Якщо людина підпадає одразу під кілька категорій, застосовується найвигідніша ставка. У парі, де пільгу має лише один із подружжя, знижена ставка поширюється на сім’ю, а позичальником може виступити будь-хто з двох.
Власне житло рідко з’являється раптово — зазвичай це результат кількох років спокійних і регулярних рішень.
Яке житло можна купити за єОселею
Підходить квартира в багатоквартирному будинку, приватний будинок, таунхаус або дуплекс. Також дозволена купівля майнових прав на квартиру в об’єкті будівництва, якщо забудовника акредитував банк-партнер.
Вік будинку — ключове обмеження, і воно різне для різних категорій. Пільговики та загальна категорія купують новобудови або житло не старше 3 років. У Чернігівській, Сумській, Харківській, Запорізькій і Херсонській областях для пільгових категорій межа піднята до 20 років. Внутрішньо переміщені особи можуть обирати житло віком до 20 років у будь-якому регіоні, де працює програма.
Обмеження площі та вартості житла
З лютого 2026 року нормативи стали жорсткішими. Для квартири межа становить 52,5 м² на одну особу, 73,5 м² на сім’ю з двох чи трьох осіб і плюс 21 м² на кожного наступного члена родини, але загалом не більше 115,5 м². Для приватних будинків і таунхаусів цифри трохи вищі: 62,5 м², 83,5 м² та максимум 125,5 м².
Для житла віком до 3 років допускається перевищення нормативу на 10%. Для нерухомості віком до 20 років жодного запасу немає. Компенсувати зайві метри більшим першим внеском тепер не вийде — цю можливість скасували.
Ціна квадратного метра теж обмежена: опосередкована вартість будівництва в регіоні, помножена на два, плюс допустиме перевищення до 10%. Для Києва це близько 66 тисяч гривень за метр, тому квартира для сім’ї з трьох осіб вкладається приблизно в 4,9 мільйона гривень.
Сама нерухомість повинна відповідати ще кільком умовам:
- бути окремим об’єктом, а не часткою у спільній власності;
- не мати прибудов, окремого входу з вулиці чи ознак самовільного будівництва;
- не розташовуватися на цокольному поверсі або горищі;
- мати підключені комунікації та коректно оформлені документи;
- не перебувати під арештом чи іншими обтяженнями.
Під програму не підпадають гуртожитки, відомчі будівлі, пам’ятки архітектури, дачні та садові будинки. Якщо продавець отримав житло у спадок, у подарунок або за рішенням суду, з моменту оформлення права власності має минути щонайменше рік.
Як працює єОселя калькулятор
Онлайн-калькулятор програми показує три цифри: суму кредиту, щомісячний платіж і загальну переплату. Вводяться вартість житла, розмір першого внеску, строк і категорія позичальника. Банки-партнери мають власні калькулятори, і результати можуть трохи відрізнятися через різні комісії.
Рахувати можна й без сервісу. Платіж ануїтетний, тобто однаковий щомісяця протягом усього періоду дії ставки. Формула стандартна для іпотеки, а різниця між 3% і 7% помітна вже на першому платежі.
Приклад розрахунку на конкретній сумі
Візьмемо квартиру за 2 мільйони гривень і перший внесок 20%, тобто 400 тисяч. Сума кредиту складе 1,6 мільйона гривень, строк — 20 років.
За ставкою 7% щомісячний платіж вийде приблизно 12 400 гривень. За ставкою 3% — близько 8 900 гривень. Різниця в 3,5 тисячі щомісяця за десять років перетворюється на суму, співмірну з вартістю ремонту.
Понад платіж за кредитом варто закласти обов’язкове страхування нерухомості та життя позичальника, послуги нотаріуса, оцінку об’єкта та державні збори при оформленні угоди. Разом це зазвичай ще кілька десятків тисяч гривень, які потрібні одразу.
Кредит на двадцять років вимагає не стільки високого доходу, скільки стабільного.
Як подати заявку на єОселю
Уся процедура починається онлайн, через портал Дія. Далі підключається обраний банк, який ухвалює остаточне рішення.
- Авторизуйтеся на порталі за допомогою електронного підпису та оберіть послугу «єОселя».
- Заповніть анкету, вкажіть категорію та бажані параметри житла.
- Оберіть один або кілька банків-партнерів і надішліть заявку.
- Дочекайтеся попереднього рішення та подайте документи про доходи й склад сім’ї.
- Знайдіть житло, яке відповідає вимогам програми, і подайте його на перевірку банку.
- Підпишіть кредитний договір і договір купівлі-продажу в нотаріуса.
Між подачею заявки та угодою зазвичай минає від місяця до трьох. Основний час забирає пошук житла, яке одночасно проходить за віком, площею та ціною квадратного метра.
На що звернути увагу перед підписанням
Перевірте графік платежів на весь строк, а не лише на перші роки. Побачити цифру після підвищення ставки на одинадцятому році корисно заздалегідь, щоб оцінити свою готовність.
Уточніть умови дострокового погашення. Закон забороняє банкам брати за це комісію, проте варто розуміти, як саме перерахунок вплине на платіж: скоротиться строк чи зменшиться щомісячна сума.
Окремо подивіться на вартість страхування, яке доведеться поновлювати щороку. За двадцять років це відчутна стаття витрат, і вона не входить до розрахунку калькулятора.
Програма не перетворює квартиру на подарунок — це той самий іпотечний кредит із повноцінною перевіркою доходів і заставою у вигляді житла. Зате вона робить власну оселю досяжною для людей, які раніше навіть не розглядали такий варіант. Порахуйте свій платіж на калькуляторі, зіставте його з реальним бюджетом родини та перевірте, чи проходить обране житло за всіма параметрами — саме на цьому етапі відсіюється більшість невдалих спроб.
